Sunday, October 26, 2014

"Historiese opbrengste is nie 'n aanduiding van toekomstige opbrengste nie"...of is dit?

Die meeste beleggers is dalk vertroud met die vermaning dat hul beleggingskeuses nie uitsluitlik geskoei moet word op die opbrengsprestasies wat beleggingsfondse en bateklasse in die onlangse verlede behaal het nie. Die rede hiervoor is dat beleggers nie onrealistiese verwagtinge moet koester dat soortgelyke prestasies weer noodwendig in die nabye toekoms herhaal sal word nie. Sulke vermanings bevorder ‘n verantwoordelike benadering tot beleggingsbestuur en –verwagtinge.

Dit is nou te sê as beleggers sulke raad raad ter harte neem, want instinktief bestudeer die meeste beleggers of hul adviseurs opbrengstabelle noukeurig en besluit dikwels daarvolgens waar die beste plek is (was!) om te belê. ‘n Ontleding van die verwantskappe tussen historiese opbrengste en die opbrengste wat in daaropvolgende periodes behaal sou word, toon die riskantheid van beleggingskeuses slegs geskoei op historiese opbrengste en bied as sulks stof tot nadenke.

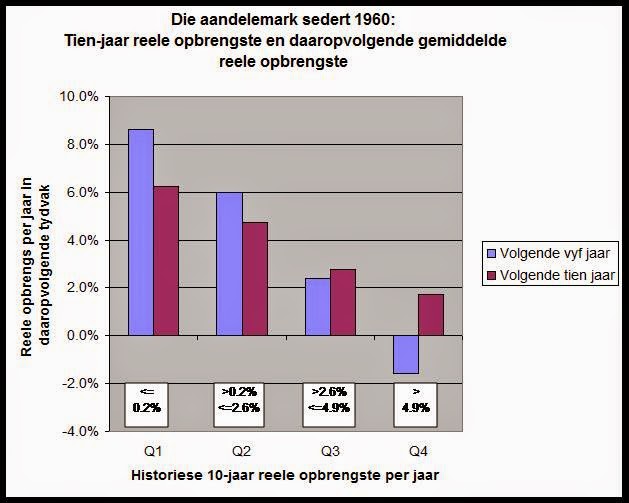
Byvoorbeeld, Indien die tien-jaar historiese opbrengste van die aandelemark vanaf 1960 tot op hede met daarvolgende vyf-, sewe-, en tien-jaar tydperke vergelyk word, word ‘n statisties-betekenisvolle sterk negatiewe verwantskap (korrelasie) aangetref, dit wil sê, ‘n tydperk van hoë reële opbrengste is tipies opgevolg deur tydperke van laer reële opbrengste en omgekeerd. 

Let wel, hierdie negatiewe verwantskap impliseer nie noodwendig negatiewe opbrengste vir ‘n volgende tydperk indien dit voorafgegaan is deur hoë opbrengste nie, slegs dat sodanige opbrengste waarskynlik aansienlik laer sal wees as waaraan beleggers dalk gewoond geraak het.

Bron: DRW Investment Research

Oor die afgelope dekade het aandele op die Johannesburgse Aandelebeurs ‘n reële opbrengs van meer as 7% per jaar (dividende uitgesluit) behaal. Indien dividende bygetel word, sou die totale reële opbrengs per jaar dubbelsyfers beloop. Hierdie tipe opbrengs word in die boonste kwartiel (Q4) van alle historiese 10-jaar reële aandeelopbrengste aangetref. Bostaande grafiek illustreer duidelik dat die boonste kwartiel opbrengste gemiddeld ook die laagste daaropvolgende reële opbrengste oor vyf- en tien jaar periodes tot gevolg gehad het.

Soortgelyke tendense, alhoewel minder statisties-betekenisvol, word waargeneem vir ander beleggingshorisonne, byvoorbeeld sewe-, vyf- en drie-jaar periodes. Kortom, die kern boodskap bly dieselfde: ‘n Tydperk van hoë of buitensporige reële opbrengste is nie vir altyd volhoubaar nie, nog minder kan beleggers op sulke tipe opbrengste staatmaak in hul beleggingsbeplanning vir byvoorbeeld die volgende dekade.

Tog, beleggers sou wou argumenteer “hierdie keer is dit anders” en dat sulke hoё opbrengste nog steeds moontlik kan wees gegewe die stand van die wereldekonomie op die oomblik. Die vooruitsigte van ontwikkelde ekonomieё met tamaai skuldlaste is inderdaad baie somber en onseker, terwyl die ekonomieё van opkomende markte gelei deur ‘n snelgroeiende China, aansienlik minder belas is met skuld en ‘n golf van voorspoed en beleggersbelangstelling beleef. Ongelukkig is dit eenvoudig nie hoe beleggings werk nie – wat veel belangriker is om te weet watter prys betaal ek vandag vir toekomstige groei.    

Byvoorbeeld, teen die begin van die millenium het die breё beleggersgemeenskap feitlik geen vertroue in opkomende ekonomieё gestel nie met gevolglike goedkoop aanslae van sulke markte. Daarteenoor was daar ‘n onverbiddelike geloof in die VSA dollar en die toekomstige en standhoudende groei van ontwikkelde markte met gevolglike peperduur markaanslae. Uiteindelik was die ontwikkelde markte ‘n slagoffer van hul eie voorspoed deur hul voortgesette groei met oordadige skuld te finansier. Vandag is die skoen aan die ander voet en opkomende markte geniet buitengewone hoё markwaardasies – so ook in Suid-Afrika – natuurlik in afwagting op voortgesette hoё ekonomiese groei en voorspoed.

Natuurlik is dit nie seker wat hierdie baie optimistiese beskouing van opkomende markte in die toekoms kan kniehalter nie – dalk die ontrafeling van ‘n oorverhitte eiendoms- en aandelemark in China soos wat met Japan gebeur het twee dekades vantevore – maar die feit is dat duur markaanslae met die aanvang van enige beleggingsperiode feitlik altyd beleggers iewers langs die pad gaan teleurstel. Teen daardie tyd besef beleggers dit was “hierdie keer” eintlik nooit anders nie!


Les bes, die boodskap aan die belegger is nie om vir die volgende dekade summier die markte te vermy nie, want dit bly waarskynlik die beste geleentheid waar reёle opbrengste behaal kan word, maar om die visier op sodanige reёle opbrengste aansienlik laer te stel, waarskynlik iewers tussen 3-5% instede van 10% en meer soos die afgelope dekade ondervind is.      

Sunday, October 5, 2014

Enkele riglyne vir beleggers hoe om ernstige beleggingsfoute te vermy

Ons het almal verskillende talente en vermoёns ontvang en aangevul met harde werk en toewyding sal sommige van ons bo ander uitstyg in die beroepswêreld. Sal dieselfde kwaliteite lei tot sukses in die beleggingswereld? Nee, nie noodwendig nie; die beleggingsmarkte is ‘n groot “gelykmaker” waar daar geen respek aan titels, kwalifikasies of intelligensievermoёns betoon word nie.

Die goeie nuus is dat almal van ons finansiёle sukses kan bereik deur ‘n paar eenvoudige beleggingsreёls toe te pas; die slegte nuus egter is dat almal van ons een of ander stadium foute sal begaan – ons is per slot van sake feilbaar – tog, ons moet sulke situasies gebruik om ons arsenaal van kennis rondom beleggings uit te brei. Foute met beleggings is eintlik onvermydelik omdat die toekoms onvoorspelbaar is en ons nie volmaakte insig kan hê hoe sekere beleggings vorentoe sal presteer nie. Trouens, die enigste manier om te verseker dat ons nooit foute sal maak nie is om nooit te belê nie, maar dit opsigself is natuurlik die grootste moontlike fout!

Wat ons egter moet verhoed is om ernstige foute te begaan – dié soort wat jou jare terugsit asof jy nog nooit gespaar het nie. Hiervoor behoort ons oor minstens sekere basiese kennisvlakke beskik en dit nougeset navolg.

Vervolgens word twee breё kategorieё van kennis beklemtoon; eerstens rondom beleggingsverwagtinge en –gedrag en tweedens, die sinvolle bestuur van beleggingsrisikos.  

Beleggingsverwagtinge en -gedrag:

·         Historiese opbrengste is ‘n swak aanduider van toekomstige opbrengste.
Beleggingsbesluite word dikwels op die mees onlangse prestasie van ‘n belegging/bateklas geneem. Min oorweging word egter geskenk aan die onderliggende ekonomiese drywers wat sekere beleggings/bateklasse bevoordeel het, asook dat hierdie tendense in die toekoms na alle waarskynlikheid sal verander. Geen belegging/bateklas is jaar na jaar die beste presteerder nie. Die langtermyn gemiddelde opbrengs van ‘n bateklas is ‘n meer realistiese aanwyser van wat om vorentoe te verwag as om slegs die prestasies van die afgelope paar jaar te oorweeg.

·         Voorspellings oor toekomstige prestasies kan jou op ‘n dwaalspoor laat beland.
Ons hou van voorspellings, veral dié wat deur kenners gemaak word ten einde beleggingstrategieё te formuleer en onsekerhede daarmee te verdryf. Ongelukkig is daar geen amptelike telkaart wat die akkuraatheid van hierdie voorspellings byhou nie. As daar was, sou ons besef het dat die treftempo van sulke tipe voorspellings verbasend swak is. Nodeloos om te sê dat ‘n beleggingsstrategie geskoei op voorspellings na alle waarskynlikheid swak resultate gaan oplewer.

·         Aandeelopbrengste geskied nie eweredig oor tyd nie.
Ons gebruik te maklik die term “gemiddeld” sonder dat baie beleggers besef dat aandeelopbrengste allermins rondom die “gemiddeld” beweeg. Die meerderheid van aandeelopbrengste oor enige tydperk geskied a.g.v. kort periodes van skouspelagtige stygings – wat opsigself onvoorspelbaar is – terwyl die meeste ander periodes gekenmerk word deur matige of geen stygings. Verder, selfs ‘n aandeelbelegging oor die langtermyn kan teleurstellend wees indien beleggers hierdie “goue oomblikke” misloop.  Derhalwe is tydsberekening met aandeelbeleggings meestal ‘n futiele idee.

·         Hoop is nie ‘n suksesvolle beleggingstrategie nie.
Hoop kan politieke verkiesings wen, maar dit sal beslis nie sukses met beleggings waarborg nie.  Moet nooit onbekende terreine betree alvorens u nie u huiswerk deeglik gedoen het nie. Die “advies” van u buurman of vriend mag nuttig wees, maar na alle waarskynlikheid sal dit gebrekkig wees, veral ten opsigte van die moontlike risikos verbonde aan die belegging. Kry professionele advies.

·         Verander u beleggingsplan slegs indien u omstandighede wesentlik verander het.
Die verlies van ‘n lewensmaat, egskeiding, en die toeval van ‘n erfenis is voorbeelde van waar dit sou sin maak dat u u beleggingsplan moet hersien. Andersins sou dit nie loon om af te wyk van u beleggingsplan nie; definitief nie net as gevolg van die heersende beermark omstandighede nie. Die enigste uitsondering mag wees waar u u werklike risikoblootstelling totaal onderskat het; natuurlik is almal van ons een of ander stadium skuldig aan ‘n oormaat van selfvertroue terwyl dit goed gaan.  

Aspekte rondom die bestuur van beleggingsrisiko:

·         Die gebruik van hoё hefboomfinansiering (hoё skuldverhouding tot eie kapitaal) in u beleggingsstrategie noodsaak dat u te alle tye reg moet wees, nie net oor die langtermyn nie.
Die markte gaan “irrasionele” (moeilik verklaarbare) tye beleef waartydens ‘n strategie wat jare lank soos klokslag gewerk het skielik nie meer winsgewend is nie. Dan sal u u finansierders moet kan oortuig u kan nog steeds u verpligtinge nakom. Bly liefs weg van hierdie strategie indien u nie hierdie risiko kan loop nie.

·         Moenie die “bekende” met die “veilige” verwar nie.
‘n Belegging by ‘n bekende instelling beteken nie u geld is veilig belê nie, vind uit waarin u geld bele is, m.a.w. die onderliggende beleggingsportefeulje. Netso is ‘n belegging in ‘n instansie bekend aan u – uself, ‘n familielid of vriend mag ‘n werknemer wees – nie noodwendig veilig nie, al is u baie optimisties oor die toekomsvooruitsigte. Diversifiseer liefs ook na ander hoё kwaliteit genoteerde maatskappye.

·         Krisisse is onafwendbaar; diversifiseer na hoё kwaliteit rente-draende beleggings.      
Kontant en beleggings in staatseffekte mag vervelig wees, maar speel ‘n uiters belangrike rol in u beleggingsportefeulje om verliese in ‘n beermark te beperk. Min beleggers kan markkrisisse voorsien, nog minder kan die omvang daarvan voorspel. Aanvaar liefs dat beermarkte altyd deel sal wees van u beleggingservaring. Wees baie bekommerd as u iewers sou lees of hoor dat beermarkte nie weer gaan voorkom nie. Op daardie tydstip is ‘n beermark dalk net om die draai!  


·         Nie-kwantifiseerbare risiko (onsekerhede) is nie dieselfde as kwantifiseerbare risiko nie.
Beleggings het meestal te make met onsekerhede; ons kan selfs met die behulp van die mees moderne hulpmiddels nie akkurate waarskynlikhede aan markuitkomste gee nie. Daarom moet ‘n belegger let op die risikopremie verbonde aan ‘n belegging – indien sodanige premie ‘n baie optimistiese toekoms verdiskonteer (relatiewe hoё pryse) wees baie versigtig!

·         Onderskei tussen die “onmoontlike” en die “onwaarskynlike”.
Dalende huispryse is dikwels in die volksmond as “onmoontlik” beskou. Derhalwe is pryse deur spekulante tot buitensporige hoogtes aangevuur. Natuurlik moet huispryse slegs ‘n funksie wees van die onderliggende ekonomiese groei en huishoudelike inkomstes. Pryse kan nie in ‘n vakuum aanhou styg nie.

·         Belê in gereguleerde produkte/markte.
Waarskynlik een van die grootste slaggate waarin beleggers kan trap; die geskiedenis lê besaai met hartseerverhale van beleggers wat groot gedeeltes van hul spaargeld op nie-gereguleerde beleggingsskemas verloor het. Sulke beleggingsskemas beloof dikwels aan voornemende beleggers fantastiese opbrengste. Ongelukkig oorheers hierdie beloftes gesonde oordeel en kwelvrae soos finansiёle stabilitieit, onafhanklike verslagdoening, toepaslike bestuursondervinding en administratiewe vermoёns word agterweё gelaat. Die meeste beleggers sal daarby baat om slegs in ‘n goed-gereguleerde beleggingsomgewing soos effektetrusts (kollektiewe beleggings) te belê.


Saturday, September 20, 2014

Die moeilikheid met moeilike beleggingsbesluite

Gestel u moet ‘n keuse in elk van die volgende situasies uitoefen:

A:        ‘n Gewaarborgde wins van R75,000; of
B:        75% kans om R100,000 wins te maak en 25% kans om geen wins te maak nie; en
C:        ‘n Gewaarborgde verlies van R75,000; of
D:        75% kans om R100,000 te verloor en 25% kans om niks te verloor nie.

Die meeste mense sal A en D verkies – dit wil sê ‘n gewaarborgde wins in die een geval en minstens ‘n kans om niks te verloor in die ander geval nie. Dit is egter ‘n tipiese voorbeeld van hoe beleggers nie konsekwente besluitneming kan toepas nie. In die een geval word risiko vermy om R75,000 wins te verseker, maar in die ander geval word eerder groter risiko verkies ongeag die wesenlike gevaar dat R100,000 eerder as R75,000 verloor kan word.

Hierdie asimmetriese gedrag van beleggers jeens risiko in hul finansiёle besluitneming is trouens heel goed nagevors en gedokumenteer. Mense is nou maar eenmaal sku vir die moontlikheid om geld te verloor en die emosies gekoppel aan verliese is relatief veel groter as die emosies wat met winste van soortgelyke omvang ontlok sou word.

Derhalwe is die kans goed dat beleggers (veral diegene wat nie met kundige advies bedien word nie) veel eerder te konserwatiewe beleggingsopsies of beleggings waar kapitaal ten alle tye gewaarborg is, sal opsoek. Ongelukkig is dit nou maar eenmaal die harde ekonomiese werklikheid dat geen entrepeneur of sakeman ooit noemenswaardig vergoed sal word indien hul nie bereid sou wees om besigheidsrisikos te neem nie. Ditto vir die belegger.  Indien ‘n belegger nie bereid is om risikos te neem nie en eerder veilige hawens soos rente-draende depositos op te soek, gaan reёle opbrengste (na inagneming van inflasie en belasting) nie realiseer nie. In hierdie verband word nie verwys na onverskillige of roekelose beleggings nie, maar goed-gediversifiseerde en dividend-betalende tipe beleggings. Verder, gereguleerde portefeuljes wat veral die risiko van wanbestuur minimaliseer, word sterk aanbeveel. Rente-draende beleggings het natuurlik ‘n plek in enige portefeulje, veral om in onmiddelike inkomstebehoeftes te kan voorsien, maar kan nie die oorheersende bate in ‘n groeiportefeulje wees nie.

Die probleem met die “veiligheid eerste” benadering is dikwels dat die werklike rede of doel met die belegging nie noukeurig deurdink is nie. Byvoorbeeld om watter rede word geld belê? Na my mening behoort daar ‘n enkele motivering te wees, naamlik om inflasie oor tyd te klop, andersins word die koopkrag van geld onvermydelik deur die uitwerking van inflasie weggekalwe. Trouens, ek sou wou redeneer indien die uitprestering van inflasie nie die vernaamste oogmerk was nie, dit beter sou wees om liefs nou die kapitaal te geniet alvorens inflasie in elk geval die nutswaarde van jou geld gaan laat kwyn!    

Ongelukkig meet min beleggers hul groei in welvaart in reёle terme. Nie dat dit juis moeilik is nie – inflasiestatistieke is geredelik beskikbaar – eerder is dit ‘n geval dat beleggers verkies om die oёnskynlike hoёr nominale opbrengste  te kwoteer as om die laer reёle of inflasie-aangepaste opbrengskoerse te gebruik.  Derhalwe word “verliese” slegs in nominale terme beoordeel wat opsigself oёverblindery is. Weereens, soos met die bostaande voorbeeld oor die uitoefening van verskillende keuses het sulke gedrag ‘n psigiologiese oorsprong, of as u wil “hoe die menslike brein dink”.

Die brein het twee tipes denkpatrone, naamlik ‘n intuïtiewe of ‘n vinnige, refleksiewe antwoord en ‘n logiese, beredeneerde antwoord. Dit kan byvoorbeeld as volg gedemonstreer word:

‘n Rakket en tennisbal kos altesame R110. Indien die rakket R100 meer kos, wat kos die bal? Die eerste of vinnige antwoord sou wees die bal kos R10. By verdere beskouing van die vraag blyk dit dat die “vinnige” antwoord nie korrek kan wees nie omrede die rakket R100 meer kos as die bal en gesamentlik kos die items R110. Wiskundig kan die probleem as volg opgelos word:

Indien x = prys van rakket en y = prys van bal
x+y =   110
x-y =    100
Dus,                2x =     210
                        x =       105
en                   y =       5

Hierdie tipe probleem illustreer dat ons nie altyd ons instinktiewe of ooglopende antwoorde kan vertrou nie. Dikwels is daar veel beter alternatiewe beskikbaar, maar dit verg beredenering, inspanning en moeite om by sulke oplossings uit te kom.     

Dus, om terug te keer na die probleemstelling van vroeër: Hoe kan ‘n belegger inflasie oor tyd uitpresteer? Drie tipes beleggings kan hieraan voldoen, te wete aandele, eiendom en inflasie-gekoppelde effekte. Elkeen hiervan dra die moontlikheid van kapitaalverliese, veral oor die korttermyn. Dus is dit uiters belangrik vir ‘n belegger om nie volgens korttermyn tendense oor die wenslikheid van sodanige beleggings te oordeel nie. Eerder moet ‘n belegger of adviseur sulke beleggings op waarde takseer, en nie op grond van historiese prestasies of die beloftes en voorspellings van toekomstige prestasies nie.  


Laastens is dit raadsaam om nie alleen oor sulke beleggings besluite te neem nie. Na my mening is daar te veel beleggers wat dink hul kan hul beleggings op eie houtjie suksesvol bestuur. Vandag kan beleggers redelik maklik self transaksies doen, maar dit beteken nie hul het die kennis of tegniese onderleg verwerf om oordeelkundige besluite te kan neem nie.  In die beleggingswereld is daar te veel slaggate, te veel beloftes of selfs te veel bangmaak stories om maklik objektiewe besluite te kan maak. 

Sunday, September 14, 2014

Wanneer kan ek aftree?

Miskien is aftrede veronderstel om een van die hoogtepunte van jou lewe te wees – jy het immers hard gewerk en dalk dikwels na ander se pype gedans ten einde jou eie en werkgewer se mikpunte te haal en begrotings te laat klop. Nou gaan dit jou beurt wees om werklik te doen wat jy wil doen en net wanneer jy wil. Uiteindelik gaan jy ontslae wees van die ondraaglike elemente van die daaglikse werksroetine – vroeg opstaan, besige verkeer, langdradige vergaderings, om moeilike kliёnte te paai, ensovoorts.

Tog, al jou aftreeplanne en drome kan ernstig in die wiele gery word indien jy dalk ‘n nypende geldtekort in die gesig staar (terugslae met jou gesondheid kan ook jou aftreeplanne verongeluk, maar vir die doeleindes van hierdie skrywe sal ons aanvaar die geluksgodin betreffende jou gesondheid gaan aan jou kant wees). Dan kan aftrede allesbehalwe iets wees om na uit te sien en kan dit selfs ‘n baie traumatiese tydperk van jou lewe wees – beslis nie iets wat jy jouself sou wou gun gedurende die laaste fases van jou lewensbestaan nie.

Aftrede en die finansiёle beplanning daaromtrent word vir die meeste van ons eers ‘n werklikheid wanneer sommige van ons jarelange kollegas begin aftree en gereelde gesprekke hieromtrent in die kantoor plaasvind, tipies iewers in ons vroeё vyftigerjare. Ook kan dit wees dat die werkgewer daadwerklike personeelbesnoeiings deurvoer en dikwels is dit persone in hierdie ouderdomskategorieё wat noodgedwonge ernstige vrae moet stel oor hul onmiddelike loopbaanvooruitsigte en aftredebeplanning.  

Die konvensionele wyse tot aftreebeplanning is om bepaalde mikpunte te hê oor hoeveel aftreekapitaal bymekaar gemaak moet word om ‘n bepaalde lewensstandaard na aftrede te kan handhaaf. Byvoorbeeld, ‘n tipiese aftreekapitaal-mikpunt mag wees om by ouderdom 65 twintig maal die jaarlikse inkomstebehoefte met aftrede te kan bereik. Gestel jy sou graag R250,000 per jaar (in vandag se terme) met aftrede wou ontvang, dan moet die waarde van jou aftreefonds ongeveer R5 miljoen (in vandag se terme) wees. Op hierdie vlakke behoort jy waarskynlik voldoende kapitaal te hê om minstens ‘n goeie standaard oor die volgende twintig tot vyf-en twintig jaar van jou aftrede te handhaaf.

Die fundamentele probleem egter met bogenoemde benadering is die aannames ten opsigte van beleggingsopbrengste wat noodgedwonge gemaak moet word om bepaalde aftree-mikpunte na te streef. Dit is byvoorbeeld baie maklik om ‘n sekere konstante opbrengs aanname in jou vooruitskattings te gebruik, maar terselfdertyd dalk net so rampspoedig!

Die geskiedenis van finansiёle markte en opbrengste het ons bepaalde lesse geleer, naamlik dat markte beide volatiel en in siklusse van hoё en lae opbrengskoerse beweeg. Derhalwe is voorspellings oor toekomstige opbrengste, veral as dit geanker is in die ondervinding van die mees onlangse verlede, baie gevaarlik en eintlik ‘n swak fondament waarop jou planne berus.


Ter ondersteuning van bostaande argument gaan ek vervolgens voorbeelde uitlig hoe aftreeplanne van twee hipotetiese beleggers kan verskil. In elke geval word die uitkoms wesenlik beïnvloed deur die tydvak waarin die belegger homself/haarself bevind, dit wil sê of die belegger gelukkig genoeg was om ‘n tydperk van relatiewe hoё opbrengskoerse  te kan beleef.


Vergelyk byvoorbeeld die verskillende uitkomste van twee beleggers – die een het in 2008 afgetree en die ander in 1998 – in die onderstaande grafiek. Tien jaar voor aftrede het beide ongeveer dieselfde aftreefondswaardes gehad, tog die 2008 afgetredene kon met veel hoёr waardes aftree as die 1998 afgetredene.    


Let daarop dat die verskille in uitkomste niks te make het met verskillende bydraes of beleggingsportefeuljes nie – ek veronderstel in albei gevalle presies dieselfde aannames. Dit het bloot daarmee te make dat die 2008 afgetredene gelukkig was om gedurende die laaste tien jaar voor aftrede ‘n tydperk van hoё (reёle) markopbrengste te kon beleef, dit wil sê vanaf 1998 tot 2008. Daarteenoor het die 1998 afgetredene gedurende die laaste tien jaar voor aftrede (1988-1998) meer besadigde markopbrengste ondervind.


‘n Meer ekstreme vergelyking word in die grafiek hieronder uitgebeeld. Daarvolgens het die 1978 afgetredene tien jaar voor aftrede met aansienlik meer aftreekapitaal as sy eweknie wat in 1968 afgetree het, gespog.  Tog, in die laaste tien jaar van elkeen se beroepsloopbaan het die situasie dramaties verander. Nie net het die 1968 afgetredene die 1978 afgetredene ingehaal nie, maar ook met aansienlik meer kapitaal afgetree. Weereens, natuurlik as gevolg van markomstandighede.


Derhalwe is dit duidelik dat dit baie moeilik is om selfs tien jaar voor aftrede relatiewe sekerheid te hê oor hoe jou aftree-situasie by aftrede gaan wees. Natuurlik kan jy of jou beplanner simplistiese en konstante opbrengsprojeksies maak, maar wees verseker dat dit net projeksies is en die uitkoms aansienlik daarvan kan verskil.  Dus, is dit hoegenaamd moontlik om enigsins te kan beplan vir aftrede en moet ‘n mens maar net basies duime vashou en kyk wat gebeur?

Allermins, ‘n alternatiewe en dalk beter manier om vir die toekoms te beplan is om aannames aan die hand van historiese opbrengste te toets. Gelukkig het ons ‘n databasis van meer as 100 jaar historiese opbrengste van die belangrikste finansiёle markte en bateklasse tot ons beskikking. Hiervolgens kan die swakste scenarios uitgewys word en as jou plan nog steeds onder daardie stel omstandighede sou werk, het jy gemoedsrus en die versekering dat jou plan onder alle markomstandighede, soos histories ondervind, sou werk. Natuurlik is daar geen waarborg dat die toekoms nie nog swakker resultate as die verlede kan oplewer nie, maar dit is immers tog onmoontlik om vir alle potensiёle uitkomste – waarvan ‘n mens nie eens bewus mag wees nie – te kan beplan.

Hoe dit ookal sy, met hierdie werkswyse verkry ‘n mens bepaalde insigte oor watter strategieё kan werk. Wanneer kan ek werklik aftree, gegewe hoeveel aftreekapitaal ek, sê, reeds tien jaar voor my beplande aftrede  opgebou het? Of, gegewe alle historiese uitkomste teen watter ouderdom sou dit veilig wees om af tree? Hierdie antwoord mag natuurlik heeltemal verskil van die beplande aftreedatum of fondsreёls, maar dit is natuurlik die doel van die oefening – jy soek ‘n pasgemaakte antwoord, nie ‘n breё reёl wat vir almal van toepassing is, maar slegs vir weinige gaan werk nie.

Vervolgens is dit moontlik om verskeie permutasies op die proef te stel en te toets hoe dit die “veilige” aftree-ouderdom sou beïnvloed. Byvoorbeeld, hoeveel moet ek vir die res van my beroepsloopbaan spaar? Watter beleggingsportefeuljes is geskik? Vir watter termyn na aftrede moet ek beplan – hoe lank dink ek moet my aftreekapitaal na aftrede hou? En miskien die belangrikste vraag: Wat moet my inkomste wees na aftrede, of meer bepaald hoeveel van my inkomste voor aftrede moet ek vervang met my aftree-inkomste (50%, 75%, ensovoorts), ook bekend as die vervangingskoers.

Natuurlik kan dit ook wees dat jy nie ‘n keuse gaan hê om byvoorbeeld langer as die beplande aftree-ouderdom te kan werk nie. In hierdie geval is die vraag eerder watter vervangingskoers is veilig sodat ek die gerusstelling het dat my aftreefonds vir ‘n lang tydperk na aftrede nog voldoende inkomste vir my kan oplewer?

Vir baie voornemende afgetredenes mag die antwoorde op hierdie stel vrae dalk nie wees waarop hul heimlik gehoop het nie. Verskeie aanleidende faktore kan ‘n rol hierin speel: Byvoorbeeld, te min aftreekapitaal – te lae spaarkoers, te laat begin met ‘n daadwerklike spaarpoging, onoordeelkundige aanwending en onttrekking van pensioenfondse wanneer byvoorbeeld van een werkgewer na ‘n ander verskuif –  asook te hoё onttrekkingskoerse (onrealistiese lewensstyl) by aftrede, gegewe die aftreekapitaal beskikbaar.

Dié wat wel daarin slaag om suksesvolle aftreeplanne in plek te hê – en nee, dit is nie net diegene wat die toppunt in hul beroepsloopbane bereik het nie – het  ‘n paar goed reggedoen, byvoorbeeld om vroeg in hul loopbaan te begin spaar, deurgangs ‘n goeie spaarkoers te handhaaf (bv. 15% van bruto inkomste), nie onverskillige en bloot dom besluite met hul aftreegelde te maak nie en, miskien die belangrikste (en moeilikste), om binne hul finansiёle vermoёns te leef.


Andersins, sou ek argumenteer dat vir die meeste van ons is “aftrede” in die tradisionele sin en veral in die afwesigheid van ‘n aanvaarbare of betroubare sosiale ondersteuningstelsel (maatskaplike pensioene, mediese bystand) eintlik ‘n uitgediende konsep. Verder, te veel lede van pensioenfondse het verwronge idees of ‘n valse gerusstelling dat “alles in plek is” vir hul aftrede en dat hul nie ekstra voorsiening moet maak nie. Ek glo eerder daaraan dat ons onsself moet bemagtig met gespesialiseerde vaardighede en kennis, sodat ons relevant kan bly in die werksplek en kan aftree wanneer ons wil, en nie omdat ons werkgewer of fondsreёls ons verplig nie. Definitief makliker gesê as gedaan, maar waar daar ‘n wil is, is daar ‘n weg!

Saturday, September 6, 2014

Beleggingsverliese: Die emosionele (en irrasionele) ervaring van beleggers

Wiskundig uitgedruk is die  terme in die vergelyking  

(1+1) = (3-1)

altyd gelyk aan mekaar en behoort dit as sulks geen invloed op individue se besluitneming te hê hoe om by die resultaat uit te kom nie, of om meer spesifiek te wees hul behoort geen voorkeur te hê ten opsigte van die “linkerkantse term” of “regterkantse term” van die vergelyking nie.  

Die waarheid egter is dat die menslike gedrag bepaalde vooroordele het en nie werklik neutraal kan staan ten opsigte van sulke situasies nie. Sonder twyfel van teenspraak sal die meeste mense altyd die “linkerkant” verkies. Dit voel net baie beter om iets te wen as om iets prys te gee, hoewel beide situasies presies dieselfde netto uitkomste kon bied.


 Vervolgens, dink aan beleggingsopbrengste oor tyd. Tipies word aanbeveel dat aandeelmark-verwante beleggings vir die langtermyn, sê, tien jaar gehou en sodanig geëvalueer behoort te word. Niks is verkeerd met hierdie advies nie – trouens in die meeste gevalle het dit nog altyd die beste gewerk, maar bygesê as beleggers hierdie advies nougeset gevolg het. Die basiese probleem met hierdie “langtermyn” advies is dat dit bykans onvermydelik is dat beleggers een of ander stadium tydens ‘n tien-jaar beleggingstydperk ‘n daling in beleggingswaardes (soos jaar-op-jaar gemeet) gaan ondervind.

Byvoorbeeld, gegewe die tipiese risikoprofiel van aandeelbeleggings is daar ‘n 94% waarskynlikheid dat aandeelbeleggers in minstens een van die tien jare ‘n negatiewe opbrengs gaan ervaar. Die waarskynlikheid dat hierdie daling 20% of meer (maar nie meer as 30% nie) gaan wees, beloop 34%, oftewel daar is ‘n een-derde kans dat oor ‘n tien-jaar beleggingstydperk minstens een jaar ‘n negatiewe daling van 20% of meer kan voorkom.   

Waarskynlikhede gekoppel aan negatiewe aandeelopbrengste
Negative return greater than:

-30%
-20%
-10%
0%
Risk of negative return in any year
0%
4%
10%
24%
Risk of negative return at least once in any three-year period
0%
12%
27%
56%
Risk of negative return at least once in any five-year period
0%
18%
41%
75%
Risk of negative return at least once in any seven-year period
0%
25%
52%
85%
Risk of negative return at least once in any ten-year period
0%
34%
65%
94%
Bron: DRW Investment Research, “Investing by Probabilities”, March 2011

Bogenoemde uitkomste is basies ‘n wiskundige (statistiese) sekerheid. Die vraag natuurlik is hoe beleggers in sulke situasies gaan optree en die vermoede is sterk dat soos met die “appel voorbeeld” hierbo geïllustreer dit nie juis veel anders as emosioneel en uiteindelik irrasioneel sal wees nie.

Veronderstel die volgende scenario wat oor ‘n tien-jaar beleggingstydperk gaan afspeel: ‘n Belegging verdien elke jaar ‘n 15% opbrengs, behalwe vir een jaar wat dit ‘n negatiewe opbrengs van -20% gaan oplewer (dus 9 x 15% en 1 x -20%). Vervolgens plaas ek hierdie “negatiewe opbrengsjaar” op drie verskillende tydstippe, naamlik aan die begin, middel en aan die einde van die tien-jaar tydperk.


 Year
Investment A
Investment B
Investment C
1
-20%
15%
15%
2
15%
15%
15%
3
15%
15%
15%
4
15%
15%
15%
5
15%
-20%
15%
6
15%
15%
15%
7
15%
15%
15%
8
15%
15%
15%
9
15%
15%
15%
10
15%
15%
-20%


Watter belegging – A, B of C – sou die beste (of die slegste) vaar?

Wiskundig kan ons aantoon dat die tydstip waarin die negatiewe jaar voorkom geensins saak maak nie – al drie beleggings behaal presies dieselfde opbrengs oor ‘n tien-jaar beleggingshorison.


Investment A
Investment B
Investment C
Initial investment
R1,000
R1,000
R1,000
Final value
      R2,814
    R2,814
     R2,814
Annualised return
10.9%
10.9%
10.9%


Die einde van die storie? Miskien volgens akademici en suiwer rasionele wesens(!), maar definitief nie vir beleggers wat op voetsoolvlak hierdie beleggingsondervinding gaan ervaar nie. Veel eerder gaan die volgende geld:


Year
Investment A
Investment B
Investment C
0
      1,000
     1,000
     1,000
1
        800
     1,150
     1,150
2
        920
     1,323
     1,323
3
      1,058
     1,521
     1,521
4
      1,217
     1,749
     1,749
5
      1,399
     1,399
     2,011
6
      1,609
     1,609
     2,313
7
      1,850
     1,850
     2,660
8
      2,128
     2,128
     3,059
9
      2,447
     2,447
     3,518
10
      2,814
     2,814
     2,814

Loss/Regret
       -200
       -350
       -704


Gestel ‘n belegger sou in al drie opsies R1,000 belê en die beleggingswaardes verander elke jaar na gelang van die jaarlikse opbrengste. Die kans is baie goed dat die belegger na afloop van die tiende jaar van mening sou wees dat Belegging C die swakste opsie moes wees omrede sy die “meeste” geld hier in ‘n spesifieke jaar verloor het (R704 teenoor R350 en R200). Verder, die persepsie sou versterk word deurdat dit die mees onlangse negatiewe beleggingservaring in vergeleke met die ander twee opsies sou gewees het.

Trouens, elkeen van hierdie opsies sou op bepaalde stadiums van die tien-jaar tydperk die mantel van die “swakste” belegging gedra het, natuurlik net na afloop van die negatiewe beleggingsjaar!

Gelukkig sou hierdie belegger na afloop van die tien-jaar tydperk besef het dat haar persepsie inderdaad verkeerd is omrede al drie beleggings dieselfde endwaardes het.

In die praktyk egter is dit hoogs onwaarskynlik dat beleggers hierdie luukse van vergelykings het om hul tot ander insigte te bring. Verder, is daar nie noodwendig ‘n gelyke beginpunt en nie dieselfde endpunt hoe om beleggings te beoordeel nie. Byvoorbeeld, vanjaar mag ‘n aandeelbelegging sleg afsteek by ‘n konserwatiewe effektebelegging, maar volgende jaar is die skoen aan die ander voet. Dus, volgende jaar mag die belegger dalk tot ‘n ander gevolgtrekking kom as die een wat hy vanjaar gemaak het.  Immers, die beleggingswêreld is dinamies van aard waar beleggingsverwagtinge voortdurend verander soos “onweerswolke” saampak of uitmekaar dryf.  
  

Uit bogenoemde voorbeeld raak dit duidelik dat om beleggingsprestasies objektief te beoordeel aansienlik moeiliker is as wat die meeste beleggers besef. Trouens, vir beleggingsadviseurs is dit ‘n moeilike taak om beleggers te paai om nie van hul planne afstand te doen wanneer finansiële markte swak vaar nie. Netso kan dieselfde adviseurs as “remskoene” beskou word wanneer markte tye van voorspoed beleef!  Maar eintlik gaan dit hieroor om markopbrengste altyd in konteks te beskou – “niks” gaan vir ewig baie goed wees of vir ewig baie sleg wees nie, anders was daar nie iets soos verskillende bateklasse nie. [1]

Wat beleggers werklik benodig is die ou storie van diversifikasie en terselfdertyd hul minder te verknies oor “verlore” geleenthede en die najaag van hoë, maar onrealistiese opbrengste. Kristalballe (voorspellings) en mooi ingekleurde stories werk nou eenmaal nie goed nie!     


[1] “Niks” verwys hier na gediversifiseerde, gereguleerde en likiede beleggings in bepaalde bateklasse. Natuurlik is daar spesifieke beleggings wat permanente verliese kan meebring – veral strategieë wat berus op hefboomfinansiering, ooroptimistiese sienings (oorwaardasies) en ‘n swak regulatoriese omgewing wat nie die belange van beleggers voorop stel nie