Sunday, May 17, 2015

Gereelde verslagdoening van my beleggings: Lei dit tot beter prestasies?

Ons almal weet dat gereelde monitering en toesig van ons dagtake en verantwoordelikhede ‘n voorvereiste is om sukses daarmee te behaal. Menige besigheid het al gesink juis omdat hierdie aspek agterweё gelaat is en nie soseer die besigheidsmodel as sulks misluk het nie. Instinktief is dit wat ons met ons geldsake ook wil doen; enersyds omdat ons hard gewerk het daarvoor en andersyds daar ‘n emosionele verbintenis daarmee is en ons vrees dat beleggings kan skeefloop indien ons nie daarna omsien nie.

Vervolgens sal ek redeneer dat gereelde verslagdoening van beleggings tot kontraproduktiewe optredes en prestasies mag lei, veral as ons nie bewus is van die werking en wispelturige aard van finansiёle markte nie. Hiermee bedoel ek nie dat gereelde verslagdoening ‘n onding is nie, maar dat sodanige rapportering behoorlik gekonteksualiseer moet word alvorens beleggingsbesluite geneem kan word.   

Veronderstel ek kon aan u ‘n goed-gediversifiseerde belegging met ‘n langtermyn gemiddelde opbrengs van 15% per jaar en ‘n standaardafwyking (prysvolatiliteit) van 12% voorstel – tipies die profiel van ‘n gebalanseerde fonds met ‘n matige risikoprofiel. Statisties gesproke impliseer dit dat ek kan verwag dat die belegging nege uit tien jare ‘n positiewe opbrengs sal oplewer. Die meeste beleggers sal saamstem dat ‘n 90% suksessyfer (positiewe opbrengste jaar op jaar) ‘n aanvaarbare risikoprofiel is, gegewe die verwagte opbrengste wat ter sprake is.

Maar nou kom die interessante deel – hoe sou die profiel van die fonds lyk indien my oorsigtydperk kwartaalliks, maandeliks of selfs weekliks (daagliks!) sou wees? Dit is hier waar baie beleggers klei trap en inderwaarheid deur korttermyn statistieke gekul word. Die waarheid is dat oor hierdie korter termyn periodes die belegging baie meer riskant voorkom. Byvoorbeeld, op ‘n kwartaalbasis sou ons kon verwag dat die fonds 75% van die tyd positiewe opbrengste sou oplewer – miskien nog aanvaarbaar – maar met maand-op-maand ontleding verlaag die waarskynlikheid na 60% en met ‘n weeklikse oorsig is dit bykans dieselfde as met die opskiet van ‘n muntstuk of die waardes in ‘n bepaalde week gaan styg of daal.

Skielik word die belegging wat vantevore as aantreklik teen ‘n redelik konserwatiewe risikoprofiel aangebied is, nou ‘n hoё-risiko belegging vir die belegger. Ongelukkig is dit ook so dat beleggers aansienlik meer ongemak verduur met dalende beleggingswaardes as die teenoorgestelde emosie wat stygende waardes ontlok. Derhalwe is dit nie verbasend dat beleggers in sulke nehatiewe periodes oorhaastig mag besluit dat sulke beleggings te riskant is nie en liefs besluit om daaruit te onttrek.


Inderwaarheid het niks aan die langer termyn verwagtinge van die belegging verander nie, maar die belegger het slegs deur die verkeerde bril (tydsraamwerk) daarna gekyk en verkeerde gevolgtrekkings gemaak. Weereens, gereelde verslagdoening kan nie skade doen as die belegger weet waarna om te kyk nie, maar ongelukkig bestaan die vermoede dat daar juis baie beleggers is wat die verkeerde besluite gegrond op die verkeerde tydsraamwerk neem. Ironies genoeg het die beleggingsbedryf in sy strewe na deursigtigheid en gereelde verslagdoening juis dalk swak beleggersgedrag aangemoedig.

Friday, January 2, 2015

25 (Volhoubare) Opmerkings oor Welvaartbestuur

Die onderstaande skrywe is losweg gebaseer op 'n artikel oorspronklik gepubliseer deur Morgan Housel van Motley Fool, beskikbaar by: http://www.fool.com/investing/general/2014/12/12/122-things-everyone-should-know-about-investing-an.aspx


1.    Welvaart is ‘n relatiewe konsep. Die meeste van ons sal gelukkig wees om slegs ʼn deel van Oprah se finansiële rykdom te besit, maar nie as jy byvoorbeeld Bill Gates is nie. Netso, die meeste mense sou tevrede daarmee wees indien hul ʼn inkomste aangebied word wat as bogemiddeld in hul werksplek of omgewing beskou word, maar dieselfde inkomste in ʼn ander werksomgewing, wat daar as onder-gemiddeld beskou sou word, sal waarskynlik tot ongelukkigheid lei. 

2.    Almal van ons wil miljoenêrs wees. Maar eintlik is dit meer korrek om te sê dat die meeste van ons wil ʼn miljoen rand spandeer, wat natuurlik heeltemal iets anders is as om nougeset ʼn miljoen rand bymekaar te maak.


3.    Die nutswaarde van geld kan op twee maniere vertolk word, naamlik die lewensstandaard wat daarmee gehandhaaf kan word en wat maklik is om in geldwaarde uit te druk, en die ander is kwaliteit van lewe wat nie maklik kwantifiseerbaar is nie.


4.    Die doel van enige belegging behoort te wees om na belasting, beter as inflasie te vaar, d.w.s. om die koopkrag van jou welvaart te vermeerder. Oor die korttermyn sal konserwatiewe rente-beleggings jou kapitaal beskerm, maar nie daarin slaag om jou welvaart, na die uitwerking van inflasie en belasting, oor die langtermyn te vermeerder nie.

5.    Beleggingsrisiko word dikwels gelyk gestel aan korttermyn wisselvalligheid van pryse (volatiliteit). Inderwaarheid is werklike beleggingsrisiko gelyk aan lae opbrengste wat dikwels veroorsaak word deur juis korttermyn volatiliteit te vermy!

6.    Sedert 1871 het die Amerikaanse beurs in 40% van al die jaarperiodes met meer as 20% gestyg of geval. Dus sterk stygings of skerp dalings (volatiliteit) is eintlik nie vreemd nie, anders as wat verslaggewers dikwels te kenne wil gee.

7.    Iemand het die werking van aandeelmarkte vergelyk aan die hand van ʼn persoon wat daagliks sy hond op ʼn lang leiband vir ʼn uitstappie neem. Die roete en uiteindelike bestemming van die persoon bly altyd dieselfde, byvoorbeeld in 'n noord-oostelike rigting teen 5 km/h, maar watter spesifieke rigting die hond op die roete sal inslaan, dit wil sê links of regs van sy eienaar, is nie voorspelbaar nie. Die meeste beleggers fokus egter slegs op die bewegings van die hond en vergeet van die bestemming van sy eienaar.

8.    Aandeelopbrengste geskied nie in ʼn reguit lyn nie. Verder, die oorgrote meerderheid van opbrengste geskied tydens relatiewe kortstondige periodes van prysstygings, wat as sulks onvoorspelbaar is. Des te meer maak dit die tydsberekening van wanneer om in en uit die mark te gaan ʼn futiele idee. Byvoorbeeld, die aandeelprys van Apple het vanaf 2000 tot 2012 meer as 6,000% gestyg, tog het die aandeelprys in 48% van alle verhandelingsdae oor hierdie tydperk gedaal!

9.    Warren Buffett het onlangs genoem dat hy in sy loopbaan ongeveer 400 tot 500 aandele besit het, waarvan slegs 10 vir die oorgrote meerderheid van sy ontsaglike welvaart gesorg het! Dus, moet nie verbaas wees as hierdie soortgelyke tendens in jou eie portefeulje plaasvind nie. Trouens, dikwels sal gevind word dat markprestasie in enige jaar hoofsaaklik deur ʼn paar presterende aandele aangedryf word. 

10. Dit is baie maklik om die rol van pure geluk in die bereiking van finansiële sukses te ontken. J.Paul Getty het immers gesê: “rise early, work hard, strike oil…” Bill Gates het opgemerk: “Success is a lousy teacher, it seduces smart people into thinking they can’t lose.”


11. ʼn Slim belegger het eenkeer opgemerk dat ʼn baie suksesvolle belegging is een waar die meeste beleggers met jou saamstem...nie nou nie, maar wel later.

12. Suiwer intelligensie-vermoëns speel ʼn veel minder rol in suksesvolle beleggingsbestuur as wat die meeste beleggers sal wil erken. Veronderstel twee beleggers; een is ʼn top-gekwalifiseerde kernfisikus wat in die boonste persentiel van IK vermoëns sou val en wat ʼn hoogs gesofistikeerde verhandelingsstrategie met aandele volg teenoor dié van ʼn nederige persoon sonder enige noemenswaardige titels of kwalifikasies wat gereeld maandeliks in ʼn lae-koste aandelefonds belê. Wel, die “ongelukkige” waarheid is dat die kanse veel groter is dat laasgenoemde belegger met ʼn veel groter bedrag sou eindig as eersgenoemde. Warren Buffett het nog altyd gesê suksesvolle beleggers is dié wat hul beperkinge ken, dissipline toepas, en kalm bly wanneer markte onstuimig raak. Trouens, Napoleon se definisie van ʼn militêre genie vind aanklank: “the man who can do the average thing when all those around him are going crazy.”

13. Geen voorsprong word met komplekse en ingewikkelde beleggings verkry nie. Hou dit eenvoudig en verstaanbaar soos moontlik.

14. Werklike kennis (wysheid) en nederigheid is sterk met mekaar gekorreleerd. Die beste beleggers besef hoe min hul regtig weet en tree dienooreenkomstig op.

15. ʼn Goeie belegger is hoegenaamd nie verplig om markgebeure en nuus nougeset na te volg nie. Indien hy of sy dit wel sou doen, berus daar geen verpligting om dit enigsins ernstig op te neem nie.


16. Te veel mense wil hul mond uitspoel oor die wanbestuur van die ekonomie of politieke dwaashede en kan kwansuis met beter voorstelle en oplossings voor die dag kom, tog hul sou veel beter vir hulself kon doen om slegs te fokus op hul persoonlike finansiële bestuur en gedrag.

17. Fokus op daardie goed wat jy kan beheer soos die toewysing van beleggings, jou eie opvoeding, na wie jy luister, wat jy lees, en hoe jy reageer op gebeure. Jy kan nie die uitkomste van markte beheer nie, of hoe die ekonomie vaar nie, rentekoersbesluite en of maatskappye beter sal vaar as verwagtinge nie.

18. “Tyd genees alle wonde” lui die spreukwoord. Maar dit beteken ook dat beleggers markgebeure oor tyd vergeet en dus weer in dieselfde slagysters as in die verlede sal trap. Dit verklaar hoekom byvoorbeeld finansiële krisisse en daaropvolgende dramatiese markdalings, ten spyte van allerhande reëls en regulasies om wangebruike te voorkom, altyd in een of ander vorm sal herhaal, tipies een of twee dekades uitmekaar. 

19. Die meeste beleggers is deeglik daarvan bewus wanneer aandeelpryse daal, maar neem nie tot dieselfde mate kennis daarvan wanneer aandeelpryse styg nie. Daarom is dit nie vreemd dat persepsies verwring word en heelwat kan verskil met die werklikheid nie. Byvoorbeeld, in 2009 het die S&P500 met 27% gestyg, maar ʼn meningspeiling het getoon dat 66% van die respondente het gereken die beurs het oor dieselfde tydperk gedaal.


20.  Baie min beleggers kan akkuraat rekenskap gee van die opbrengste op hul beleggings oor bepaalde tydperke. Verskillende beleggings in die portefeulje word dikwels met mekaar vergelyk, maar omrede nie al die beleggings op dieselfde tydstip begin is nie, is ʼn direkte randwaarde-vergelyking nie moontlik nie. Die spesifieke tydperk waarin ʼn belegging gemaak is, speel ʼn bepalende rol in die relatiewe uitkoms daarvan.


21. Om niks te verander aan jou beleggingsplan nie is waarskynlik een van die kragtigste hulpmiddels tot beleggers se beskikking, natuurlik as jou plan en strategie in die eerste plek goed deurdag was. Daardie begeerte om gedurig veranderinge, soos markgebeure ontvou, aan te bring veroorsaak in die meeste gevalle slegs ʼn oordrag van welvaart vanaf die belegger na die makelaar. Onthou die wyse woorde van Blaise Pascal: “All man’s miseries derive from not being able to sit quiet in a room alone.”

22. Iemand het Warren Buffett op ʼn keer gevra hoe om ʼn beter belegger te word. Hy het gewys na ʼn pak finansiële jaarverslae en gesê lees 500 bladsye daarvan elke dag. Almal kan dit doen, maar weinig sal. Die opbou van kennis is dieselfde soos die werking van saamgestelde rente, aanvanklik vind dit stadig plaas, maar hoe langer jy dit doen, hoe vinniger word insig in situasies en geleenthede verkry.   


23. Baie (te veel) word gemaak van die sienings en opinies van markkenners. Dit is heeltemal iets anders om presies te kan verklaar hoekom finansiële markte op ʼn bepaalde tydstip op- of afbeweeg het as wat dit is om te voorspel hoe die toekoms daarna gaan uitsien. Netso, as ʼn persoon die markkrisis van 2008 korrek voorspel het, beteken dit nie dat dieselfde persoon ander krisisse korrek voorspel het of gaan voorspel nie. Of, daar is ʼn groot verskil tussen iemand wat markkrisse voorspel, waarvan 2008 een was teenoor ʼn persoon wat (slegs) die krisis van 2008 voorspel het.

24. Vertroue in voorspellings neem tipies toe met die hoeveelheid inligting tot beskikking, maar dit verander niks aan die akkuraatheid daarvan nie.


25. Kies jou rolmodelle versigtig. Die Financial Times het byvoorbeeld opgemerk dat in 2008 die drie mees gerespekteerde sportpersoonlikhede waarskynlik Tiger Woods, Lance Armstrong en Oscar Pistorius sou wees. Ons weet almal wat daarna met hierdie persoonlikhede gebeur het – dieselfde gebeur in die beleggingswêreld.  

Om bogenoemde punt verder te illustreer, lees die artikel geskryf deur Joshua Brown[1] oor wat met nege van die mees suksesvolle V.S.A. sake- en beleggingspersoonlikhede wat by ʼn geleentheid in 1923 in Chicago bymekaar gekom het:
“Legend has it that in 1923, a meeting of America’s most powerful men took place at the Edgewater Beach Hotel in Chicago.  Attending the meeting were the following nine financiers and power brokers:
The president of America’s largest steel company, the president of America’s largest utility company, the president of America’s largest gas company, the president of the New York Stock Exchange, the president of the Bank of International Settlements, the nation’s greatest wheat speculator, the nation’s greatest bear and speculator on Wall Street, the head of the world’s greatest monopoly and
a member of President Harding’s cabinet.
But how did things turn out for these distinguished gentlemen?  Within 25 years, all of these great men had met a horrific end to their careers or their lives:
The president of the largest steel company, Charles Schwab, died a bankrupt man; the president of the largest utility company, Samuel Insull, died penniless; the president of the largest gas company, Howard Hobson, suffered a mental breakdown, ending up in an insane asylum; the president of the New York Stock Exchange, Richard Whitney, had just been released from prison; the bank president, Leon Fraser, had taken his own life; the wheat speculator, Arthur Cutten, died penniless; the head of the world’s greatest monopoly, Ivar Krueger the “match king”, also had taken his life; and the member of President Harding’s cabinet, Albert Fall, had just been given a pardon from prison so that he could die at home.
And as for the Wall Street Bear, Jesse Livermore, famous speculator in the stock and commodities markets, his end is perhaps the most tragic of all.  A week after Thanksgiving in 1940, Jesse walked into the Sherry-Netherland Hotel in New York, had two drinks at the bar while scribbling something in his notebook, then proceeded to the cloak room where he sat on a stool and shot himself in the head.  He was 62 and left behind $5 million, down from the $100 million fortune he had amassed just ten years earlier.”


Tuesday, November 18, 2014

Aftreebeplanning: Konsepte en inhoud

Ek moet erken dat ek al dikwels in die verlede sekere beleggingsterme gebruik het sonder om vir ‘n oomblik stil te staan en presies te verduidelik wat ek daarmee bedoel. Sekere woorde raak algemene spreuktaal sonder om die dieperliggende inhoud daarvan presies te verduidelik. Netso is dit met aftreebeplanning en al die verskillende fasette wat daarmee saamgaan.

Byvoorbeeld, die begrip “aftrede” mag dalk iewers in die verlede geïmpliseer het dat dit iemand is wat finaal ophou werk het, geduldig elke maand sy pensioenbetaling ontvang, meestal by die huis sit en ontspan, en vir die onvermydelike wag. Maar natuurlik is dit vandag baie meer as hierdie eng beskrywing van ‘n afgetredene. Baie afgetredenes met goeie gesondheid is inderwaarheid aktief betrokke en besig om uiting aan hul tweede loopbane te gee; hetsy liefdadigheid of welsynsfunksies, in raadgewende hoedanighede by besighede, besig om hul stokperdjies winsgewend aan te wend, of diegene wat miskien dit minder breed het doen wat ook al hul kan om broodnodige aanvullende inkomste te kan verdien.

Die punt is dat formele aftrede nie impliseer dat dit die einde van die pad is nie, inteendeel, dit is die geleentheid om jou werklike passie met hopelik veel minder stres as vantevore ten volle uit te leef. Aftrede-beplanning behoort dus nie net die finansiële beplanning daaromtrent aan te spreek nie, maar ook die voorbereiding daarvan hoe om jou vaardighede na aftrede sinvol aan te wend. Dus, dit kan beteken dat aftrede-beplanning nie net is om met ‘n finansiële adviseur te konsulteer nie, maar inderwaarheid om by ‘n verskeidenheid van kundiges kers op te steek.
Die ongelukkige realiteit wat baie afgetredenes in die gesig staar is dat hul voorsiene aftree-kapitaal nie voldoende gaan wees om hul lewensstandaarde vol te hou nie. Dit is belangrik dat sulke persone voor aftrede-ouderdom reeds besef hul somme gaan nie klop nie en dus nie aftrede blindelings tegemoet gaan onder ‘n vals verwagting dat hoë rentekoerse (opbrengste) hul uit die verknorsing vorentoe gaan red nie. Minstens kan diegene reeds voor aftrede ernstig aandag aan maniere gee hoe om hul inkomste te rek, formele aftrede dalk met ‘n paar jaar uit te stel, persoonlike uitgawes drasties te besnoei, ensovoorts.

Sanlam onderneem jaarliks ‘n opname onder aftreefondse (Sanlam Employee Benefits Benchmark Survey) en die jongste statistieke dui daarop dat minder as 30% van lede in staat sal wees om hul lewensstandaarde tydens aftrede te kan volhou. Hierdie syfers geld vir beide eiestaande en saambreel-aftreefondse (tipies kleiner werkgewers) terwyl onder unie-gebaseerde fondse hierdie syfer daal tot onder 20% van die lede.  Onthou, die opname verwys na diegene wat wel deel is van ‘n aftreefonds en natuurlik is daar dan nog ‘n groot groep mense wat buite hierdie formele strukture val.  

Is dit regtig verbasend dat die meeste beleggers wat ten prooi val van bedrieglike beleggingsskemas, wat die spreukwoordelike manna-uit-die-hemel beloof, juis afgetredenes is? (Ek het minder simpatie met welvarende sakepersone wat hul hand aan sulke skemas waag, want dit gaan nie slegs oor die najaag van hoë opbrengste nie, maar na my mening meer spesifiek oor die “belastingvriendelike” wyse waarop hierdie beleggings dikwels hanteer word).

So, hoe moet mense wat hul formele aftrede nader weet waar hul staan omtrent hul finansiële beplanning vir aftrede? Konsulteer met ‘n finansiële adviseur, maar hierdie tipe dienste kan duur wees en nie binne die bereik van baie mense nie. Let wel, ek verwys na adviseurs wat professionele fooie vir hul tyd vra om sulke ontledings te kan doen, en nie bloot verkoopsagente wat gratis advies in ruil vir die verkoop van ‘n produk aanbied nie.

Aftreefondse (pensioen, voorsorg, aftree-annuiteit) kan ‘n vername rol speel om sulke inligting aan hul lede deur te gee. Byvoorbeeld, op die jaarlikse fondsstate kan aangetoon word watter aftree-inkomste die huidige en verwagte aftree-kapitaal sou aankoop. Hierdie inkomste kan uitgedruk word as ‘n persentasie van die huidige verdienste, of te wel beter bekend as die vervangingskoers of replacement rate. Ideaal gesproke behoort die minimum vervangingskoers in die omgewing van 75% te wees, d.w.s. drie-kwart van die voor-aftrede inkomste kan met aftree-inkomste ondervang word. Die moontlike opbrengs op addisionele, diskresionêre bates (d.w.s. kapitaal wat opgebou is uit eie spaarpogings) moet hierby ingereken word, in soverre hierdie bates wel vir aftreevoorsiening geoormerk is.

‘n Alternatiewe wyse om te bepaal of ‘n persoon oor voldoende aftreekapitaal beskik is om op die volgende te let: ‘n Persoon van 65 wat vandag met redelike sekerheid finansieel selfstandig wil aftree, moet oor aftreebates van minstens 20 keer die jaarlikse inkomste-behoefte beskik, d.w.s. indien u voor-belaste behoefte R400,000 per jaar beloop, moet u aftreebates teen R8 miljoen waardeer word. Natuurlik, hoe vroeër die persoon aftree, hoe hoër behoort die verhouding te wees. 

Die vraag hoekom so baie mense klaaglik misluk met hul aftreevoorsiening kan beantwoord word deur te verwys na ‘n ingewikkelde, struktureel-gebrekkige regulatoriese stelsel wat die owerheid tot hul krediet nou wil aanspreek, maar natuurlik sukkel om die voorgestelde wysigings deur te voer (sekere veranderinge sou vanaf 1 Maart 2015 van krag wees, maar is vir minstens ‘n verdere jaar uitgestel weens onderhandelinge met vakbonde wat tot dusver skipbreuk gelei het).

Waarskynlik die grootste enkele rede hoekom baie afgetredenes afhanklik gaan wees van die finansiële hulp van families en uiteindelik die staat is dat dit te maklik is om by bedanking die volle opgehoopte fondsvoordele in kontant te neem en nie te bewaar nie. Redes soos die afbetaling van verbandskuld word dikwels aangevoer as die rasionaal daaragter, maar hierdie planne faal feitlik altyd omrede mense nie die ekstra kontantvloei in hul sakke gedissiplineerd aanwend om hul aftreekapitaal op te bou nie. Verder, die verband word ook nie finaal gekanselleer nie en skep dus die ruimte vir her-finansiering van toekomstige behoeftes wat vakansies, nuwe motors, ensovoorts, insluit. 

Effektiewelik is lede van aftreefondse oor die afgelope aantal jare bemagtig om met redelike vryheid van keuse hul beleggings in aftreefondse volgens hul eie persoonlike voorkeure op te stel. Eintlik in baie gevalle werk hierdie vryheid van keuse teen die beste belange van lede omrede daar kan nie geredelik verwag word dat hul ingewikkelde beleggingsbesluite sonder oordeelkundige advies kan neem nie.

Confucius het immers gesê ware kennis is om te weet dat jy weet of nie weet nie, maar dit is iets heeltemal anders (gevaarlik) om nie te weet dat jy nie weet watter implikasies sekere besluite inhou nie!  In die verband dink ek dat te veel lede enersyds dalk te konserwatiewe beleggingsportefeuljes verkies en inderwaarheid hulself in die voet skiet gegewe die waarskynlike langtermyn aard van aftree-beleggings. Andersyds, in sekere gevalle het lede nie werklik toegang tot lae-koste, passief-bestuurde oplossings nie en word geforseer om in hoër-koste, aktief-bestuurde fondse te belê. Ongelukkig is die kool nie altyd die sous werd met laasgenoemde opsies nie en lede sou waarskynlik beter af wees indien eersgenoemde opsies beskikbaar was.

Vir persone wat nie lid is van ‘n werkgewer-aftreefonds nie en dus in hul eie, individuele aftreefonds (uittree-annuiteit of retirement annuity) belê, asook fondslede wat aanvullende bydraes tot aftree-voorsiening in sulke produkte maak, was daar tot die onlangse verlede nie juis lae-koste opsies beskikbaar nie. Trouens, die koste verbonde aan konvensionele UA produkte soos aangebied deur lewensversekeringsmaatskappye is op ‘n stadium as van die hoogste ter wereld bestempel. Nietemin, vandag is nuwe-generasie UA produkte beskikbaar wat op ‘n deulopende basis minstens 50-75% goedkoper is as die konvensionele produkte.  Nie net is die administrasiekoste drasties verlaag nie, maar ook die koste verbonde aan die bestuur van beleggings (lae-koste beleggingsopsies). Terselfdertyd is die penalisasie-koste by staking van premie-bydraes ook uitgeskakel. 

‘n Verdere rede wat aanleiding gee tot onder-voorsiening is dat werkgewer-en werknemerbydraes geskoei word op ‘n teoretiese belastingkonsep van aftree-befondste inkomste, maar wat nie noodwendig die volle vergoeding wat ‘n werknemer per jaar ontvang, behels nie. Jaarlikse bonusse en reistoelae word tipies hiervan uitgesluit. Dit beteken dat ‘n persoon onder die indruk verkeer dat byvoorbeeld 15% van sy jaarlikse inkomste tot aftreevoorsiening bygedra word, maar inderwaarheid is dit eerder 12.5% of minder van die werklike jaarlikse inkomste. Onthou ook dat ‘n gedeelte van die bydraes aangewend word om risiko-voordele (lewensdekking, ongeskiktheid) en administrasie in stand te hou. Hierdie premies vorm dus nie deel van die werklike bydrae tot aftreevoorsiening nie. Die onder-voorsiening van bydraes tot aftreevoorsiening, en nie net beleggingsopbrengste nie, speel ‘n vername rol hoekom baie afgetredenes tydens aftrede finansieel tekort gaan skiet.

Bydraes tot aftreefondse is belasting-aftrekbaar en inderwaarheid dien dit as ‘n welkome aansporingsmaatreel om juis sulke bydraes te maak. Byvoorbeeld, vir ‘n persoon wat die maksimum marginale belastingkoers van 40% sou betaal beteken dit dat die belastingbesparing 40% van die bydraes sal beloop. Verder, geen belasting is betaalbaar op rente-inkomste, kapitaalwins, ensovoorts nie. ‘n Wen-wen situasie sonder weerga. ‘n Onbedoelde gevolg hiervan is dat vir laer besoldiges (diegene met ‘n marginale belastingkoers van 18%) die aansporing om sulke bydraes te maak eintlik niksseggend is nie. Trouens, benewens risiko-voordele sou dit weinig verskil maak of sulke persone binne of buite aftreefondse spaar. Die moedswillige gees sou wou argumenteer sulke persone kan in elk geval nie daarvan droom om finansieel selfstandig af te tree nie – die staat met hul oorwerkte hulpbronne sal altyd ‘n getroue bondgenoot op hul lewenspad wees.

Waar dit waarskynlik ‘n soort van ‘n altruïstiese idee sou wees om die laer besoldiges te verplig om nie net bloot ‘n enkelbedrag by aftrede te ontvang nie, maar eerder ‘n verpligte maandelikse pensioen, moet ook in gedagte gehou word dat hul lewensverwagting waarskynlik laer as vir ander inkomstegroepe sou wees. ‘n Groot nadeel van tradisionele gewaarborgde lewensannuiteite is dat by afsterwe geen verdere kapitaaluitbetalings moontlik is nie (daar is wel maniere hoe om voordele by dood te verseker, maar dan ten koste van laer pensioenbetalings). Byvoorbeeld, ‘n bedrag van R500,000 by aftrede sou ‘n gewaarborgde inkomste van R3,000 per maand oplewer, maar gestel die persoon sou slegs na drie jaar afsterf, kan geen verdere voordele betaalbaar wees nie (wins is vir versekeraar). Dus, eintlik die enigste haalbare tipe aftreeproduk sou een wees waar die residuele aftreekapitaal, m.a.w. die bedrag wat nog nie as pensioen uitbetaal is nie, tot ‘n sekere mate vir naasbestaandes behoue bly.

Ter opsomming: Vandag is die aftrede-omgewing radikaal anders as wat vorige generasies van afgetredenes beleef het en ‘n nuwe stel uitdagings staar afgetredenes in die gesig. Mense word a.g.v. verbeterde lewensstyl-gewoontes en mediese innovasies aansienlik ouer, maar die staatskas, –ondersteuning en –mediese bystand al leër. Dus mense wat ‘n ambisie het om finansieel selfstandig af te tree is op hulself (of naaste familie) aangewese om byvoorbeeld broodnodige mediese dienste te kan voorsien. Die punt is dat voorsiening hiervoor baie geld gaan kos en is dit moeilik om te voorspel hoe vinnig mediese koste gaan styg (oor die afgelope aantal jare het mediese inflasie konstant bokant algemene inflasie uitgestyg). Aan die positiewe kant sal produkveranderinge en laer beleggingskoste ‘n positiewe hefboomeffek oor tyd op netto beleggingsopbrengste uitoefen.

Nogtans kan ek nie anders as om tot die slotsom te kom nie dat vir baie mense die tradisionele siening oor aftrede sal moet verander. Terwyl u goeie gesondheid geniet, doen die dinge waarvan u hou en as dit boonop vir u ekstra inkomste beteken, soveel te meer. Dit wil sê, neem verantwoordelikheid vir u eie toekoms en moet nie u hoop plaas op slimpraatjies en beloftes van hemelhoë opbrengste op u beleggings nie.        

Monday, November 10, 2014

Wanneer markopbrengste goed genoeg is...


Hoe goed is u rugbykennis? Hoe goed is u motorbestuursvaardighede? Of, hoe goed vaar u in u deugde as ouer of gade? Onder-gemiddeld, gemiddeld of bo-gemiddeld?  U weet dit is baie moeilik om hierdie tipe vrae eerlik te beantwoord, veral hoe meer persoonlik en direk die vrae raak. In hierdie verband is ons dikwels skuldig daaraan om ons vermoёns en vaardighede te oorskat; enersyds, ons weet nie wat die gemiddelde standaard is nie en kan ons dus nie ‘n akkurate peiling daarvan weergee nie. Andersyds, omdat ons swaar sluk aan ons eie tekortkominge en liefs voorgee om oor spesiale vaardighede en kennis te beskik wat ons bogemiddeld teenoor ander sou maak. Die uiteinde hiervan is dat ons waarskynlik nie rasionele oordele oor ons vermoёns in die afwesigheid van betroubare maatstawwe kan fel nie.     

Daarteenoor het beleggingsmarkte wel ‘n standaard, naamlik die opbrengste van markindekse soos bv. die FTSE JSE Alle Aandeel indeks (ALSI) of die Top 40 indeks, ensovoorts. Die opbrengste van hierdie indekse verteenwoordig die geweegde gemiddelde opbrengste van aandele in die indeks en dien as maatstaf waaraan beleggers hul beleggingsvermoёns oor tyd kan meet. Nogtans, selfs met ‘n maatstaf soos ‘n markindeks beskikbaar beteken dit nie dat die meeste persone in staat is om ‘n rasionele oordeel oor hoe om hul beleggings aan te pak, kan maak nie.

Breedweg gesproke het beleggers drie keuses: Een, stel ‘n professionele beleggingsinstelling (aktiewe fondsbestuurders) aan om na u beleggings om te sien. Hierdie instelling sal verklaar dat hul beter as die markindekse kan doen (hulle weet beter as die mark) en derhalwe vra hul fooie om hierdie uitprestasies te kan lewer. Twee, u kan dit self probeer doen; waarskynlik toegerus met gesofistikeerde tegniese ontledingsprogramme om potensiele wenners uit te wys. Hierdie opsie kan op die oog af baie goedkoper wees, behalwe as jy ‘n prys aan jou tydsbesteding gaan koppel en die resultate uit die aard van die saak nie katastrofies gaan wees nie. Drie, aanvaar jy weet nie genoeg of dink daar is eintlik niemand wat beter as die mark weet nie en verkies ‘n lae-koste passiewe belegging soos ‘n indeksfonds of beursverhandelde fonds (ETF).

Veronderstel u kon aan ‘n gholfspel deelneem waar die uiteindelike wenner die een is wat ‘n gholfbal die naaste aan die vlagpen (“closest to the pin”) op ‘n 3-syfer putjie sou kon slaan. Die wenner wen nie al die prysgeld nie, maar wel die meeste. Selfs indien u ondergemiddeld sou vaar gaan u nog steeds iets wen, maar proposioneel natuurlik baie minder as die top-presteerders. Verder u weet nie hoeveel deelnemers daar is nie, maar u weet daar is wel professionele gholfspelers wat ook aan die spel gaan deelneem en o ja, dit kos niks om deel te neem nie. Die rasionele keuse is waarskynlik om die kans te vat al weet u het die nie die vaardighede van ‘n professionele speler nie. Kom ons verander die spelreёls effens. U kan die gemiddelde afstand vanaf die vlagpen van alle deelnemers kies sonder om self te waag. Wat gaan die rasionele keuse vir die deelnemers met min vaardighede wees? Natuurlik die gemiddelde afstand en dus in alle waarskynlikheid ‘n groter beloning as wat die deelnemer op sy eie houtjie sou kon vermag. Hoe meer deelnemers besef dat hul vaardighede onder-gemiddeld is hoe minder aktiewe deelnemers gaan daar wees en terselfertyd gaan die standaard (gemiddelde afstand vanaf die pen) verbeter soos net die beter spelers aan die spel deelneem.          

Hierdie gholfspel bied ‘n belangrike analogie met beleggingsmarkte. Oor die langtermyn bied beleggings ‘n reёle beloning aan beleggers weens die positiewe sinergieё wat voortspruit uit die werking van die kapitaalmarkte en allokering van kapitaal, maar aktiewe beleggers kan slegs wen relatief tot die gemiddeld deurdat daar beleggers is wat swakker as die gemiddeld doen. Die gemiddeld (markindeks) is immers die netto opbrengs van al die verhandelinge van alle aktiewe beleggers. Daar is egter een belangrike verskil: Beleggings kan nie verniet gedoen word nie, daar is beide aanvangs– en deurlopende kostes soos transaksie, navorsing, advies en administrasie ter sprake. Indien dieselfde sou geld vir die gholfspel sou daar baie minder aktiewe deelnemers wees en waarskynlik 60-70% van alle potensiele deelnemers sou eerder met die gemiddelde afstand vanaf die pen tevrede wees. Hoekom geld dieselfde dan nie vir beleggersgedrag in die algemeen nie, synde dat ‘n relatief klein persentasie (minder as 10%) van alle beleggings in die kleinhandel na indeksfondse vloei? Andersins gestel, indien beleggers werklik rasioneel (en eerlik met hulself) opgetree het moes waarskynlik tot 50% van alle beleggings eerder na indeksfondse gevloei het.

Moontlike verklarings? Natuurlik gaan dit oor die onkunde aangaande die logika van markgemiddeldes soos hierbo verduidelik. Waarskynlik ook omdat beleggingsadviseurs nie juis sulke beleggings aanmoedig weens ‘n gebrek aan insentiewe (of dalk insig) nie. Moet ook nie vergeet van die oeroue gedragsprobleme onder beleggers soos oormaat selfvertroue of hebsug nie. Maar dan speel die industrie in sy geheel daarin ‘n rol dat daar baie beleggers is wat glo dat hulle oor spesiale vaardighede, kennis en tegnieke beskik om beter as die mark te kan vaar. En dan maak goedkoper en vinnige internet verhandelingplatforms die “lewe ook makliker”. Die geheim is dat solank daar genoeg aktiewe deelnemers aan markverhandelinge deelneem gaan dit soos in die gholfspel hierbo makliker wees vir die top deelnemers om winste relatief tot die verloorders te realiseer.

Oorweeg die volgende verduideliking: Gestel ‘n aandeel verhandel tans teen R100, maar sy werklike (intrinsieke) waarde is R120. Met verloop van tyd beweeg die aandeelprys na die intrinsieke waarde. Gestel 25% van alle markdeelnemers beskik oor die vaardighede om die korrekte waarde van die aandeel te bepaal terwyl die res (75%) dit verkeerd kry. Die markopbrengs (gemiddelde) van die aandeel oor die periode is 20%. Indien daar geen indeksbeleggers sou wees nie, beteken dit dat die nie-vaardige beleggers (75%) swakker as die indeks sou vaar, terwyl 25% beter as die gemiddeld moes doen.  Scenario 1 in onderstaande tabel verwys hierna. Wanneer 25% van die nie-vaardige beleggers eerder die indeksbenadering sou volg en dus 20% verdien, beteken dit voorts dat onder Scenario 2 die ‘wins” van die vaardige beleggers relatief tot die nie-vaardige aktiewe beleggers krimp in vergeleke met wanneer alle markspelers aktief sou deelneem. Scenario 3 dui op die verdere inkrimping van “wins” soos meer deelnemers die indeksbenadering volg. Let daarop dat die totale groei (opbrengs) van die aandeel nie krimp nie – dit bly 20% – slegs die verdeling tussen “wenners” en “verloorders” verander soos die mark meer mededingend raak.   


Scenario 1
Scenario 2
Scenario 3

Deelnemers
Opbrengs
Deelnemers
Opbrengs
Deelnemers
Opbrengs
Vaardige aktiewe beleggers
25%
35%
25%
28%
25%
22%
Nie-vaardige aktiewe beleggers
75%
15%
50%
16%
25%
18%
Indeksbeleggers
0%
20%
25%
20%
50%
20%
Totale mark
100%
20%
100%
20%
100%
20%
               

Maar wat daarvan as beleggers hul beleggings na professionele instellings uitkontrakteer? Beteken dit dat ‘n belegger ‘n groter kans op sukses – om beter as die markgemiddelde te vaar – sal hê? Nee, nie noodwendig nie. Net soos in die gholfspel wanneer daar selfs net professionele gholfspelers sou oorbly, moet daar nog steeds “wenners” en “verloorders” wees. Hierdie gaping gaan inderdaad kleiner word, maar 50% van die aktiewe deelnemers moet nog steeds onder-gemiddeld wees! Daarteenoor moet met beleggings kostes aangegaan word en dit beteken dat aansienlik meer as 50% van die professionele deelnemers nie die gemiddelde gaan klop nie. 

Statistieke van effektetrustprestasies dui daarop dat slegs ongeveer een-derde van alle aandeelfondse oor byvoorbeeld die afgelope 10-jaar beleggingsperiode die markindeks kon uitstof. Op ‘n jaar-tot-jaar basis verskil die persentasie uitpresteerders aansienlik, maar ongelukkig is dit selde dieselfde beleggingsfondse wat dit jaar na jaar kan vermag.  Hierdie patrone sal voortduur – basies ‘n wiskundige sekerheid – en is dit duidelik dat die vooruitsige van buitensporige opbrengste (bokant die markgemiddelde) met behulp van professionele beleggingsbestuurders aansienlik minder is as wat die meeste van ons dink.

Dus, indien ons as beleggers onsself as rasioneel wil beskou, verg dit inderdaad ‘n eerlike selfondersoek. Oor watter vaardighede beskik ek wat my bogemiddeld sou maak in ‘n uiters mededingende mark? Ditto vir my professionele beleggingsbestuurder. Toegegee ‘n indeksbelegging is nie juis die mees opwindendste vooruitsig nie, maar behoort vir verreweg die meeste van beleggers ‘n kernbestanddeel van hul langtermyn beleggingsportefeulje uit te maak.


Sunday, October 26, 2014

"Historiese opbrengste is nie 'n aanduiding van toekomstige opbrengste nie"...of is dit?

Die meeste beleggers is dalk vertroud met die vermaning dat hul beleggingskeuses nie uitsluitlik geskoei moet word op die opbrengsprestasies wat beleggingsfondse en bateklasse in die onlangse verlede behaal het nie. Die rede hiervoor is dat beleggers nie onrealistiese verwagtinge moet koester dat soortgelyke prestasies weer noodwendig in die nabye toekoms herhaal sal word nie. Sulke vermanings bevorder ‘n verantwoordelike benadering tot beleggingsbestuur en –verwagtinge.

Dit is nou te sê as beleggers sulke raad raad ter harte neem, want instinktief bestudeer die meeste beleggers of hul adviseurs opbrengstabelle noukeurig en besluit dikwels daarvolgens waar die beste plek is (was!) om te belê. ‘n Ontleding van die verwantskappe tussen historiese opbrengste en die opbrengste wat in daaropvolgende periodes behaal sou word, toon die riskantheid van beleggingskeuses slegs geskoei op historiese opbrengste en bied as sulks stof tot nadenke.

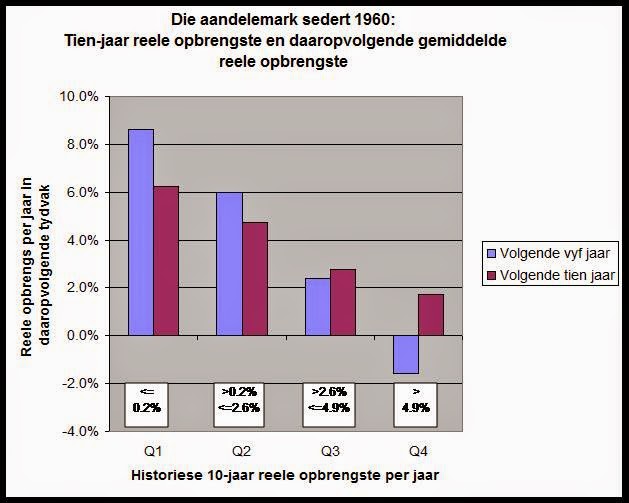
Byvoorbeeld, Indien die tien-jaar historiese opbrengste van die aandelemark vanaf 1960 tot op hede met daarvolgende vyf-, sewe-, en tien-jaar tydperke vergelyk word, word ‘n statisties-betekenisvolle sterk negatiewe verwantskap (korrelasie) aangetref, dit wil sê, ‘n tydperk van hoë reële opbrengste is tipies opgevolg deur tydperke van laer reële opbrengste en omgekeerd. 

Let wel, hierdie negatiewe verwantskap impliseer nie noodwendig negatiewe opbrengste vir ‘n volgende tydperk indien dit voorafgegaan is deur hoë opbrengste nie, slegs dat sodanige opbrengste waarskynlik aansienlik laer sal wees as waaraan beleggers dalk gewoond geraak het.


Bron: DRW Investment Research

Oor die afgelope dekade het aandele op die Johannesburgse Aandelebeurs ‘n reële opbrengs van meer as 7% per jaar (dividende uitgesluit) behaal. Indien dividende bygetel word, sou die totale reële opbrengs per jaar dubbelsyfers beloop. Hierdie tipe opbrengs word in die boonste kwartiel (Q4) van alle historiese 10-jaar reële aandeelopbrengste aangetref. Bostaande grafiek illustreer duidelik dat die boonste kwartiel opbrengste gemiddeld ook die laagste daaropvolgende reële opbrengste oor vyf- en tien jaar periodes tot gevolg gehad het.

Soortgelyke tendense, alhoewel minder statisties-betekenisvol, word waargeneem vir ander beleggingshorisonne, byvoorbeeld sewe-, vyf- en drie-jaar periodes. Kortom, die kern boodskap bly dieselfde: ‘n Tydperk van hoë of buitensporige reële opbrengste is nie vir altyd volhoubaar nie, nog minder kan beleggers op sulke tipe opbrengste staatmaak in hul beleggingsbeplanning vir byvoorbeeld die volgende dekade.

Tog, beleggers sou wou argumenteer “hierdie keer is dit anders” en dat sulke hoё opbrengste nog steeds moontlik kan wees gegewe die stand van die wereldekonomie op die oomblik. Die vooruitsigte van ontwikkelde ekonomieё met tamaai skuldlaste is inderdaad baie somber en onseker, terwyl die ekonomieё van opkomende markte gelei deur ‘n snelgroeiende China, aansienlik minder belas is met skuld en ‘n golf van voorspoed en beleggersbelangstelling beleef. Ongelukkig is dit eenvoudig nie hoe beleggings werk nie – wat veel belangriker is om te weet watter prys betaal ek vandag vir toekomstige groei.    

Byvoorbeeld, teen die begin van die millenium het die breё beleggersgemeenskap feitlik geen vertroue in opkomende ekonomieё gestel nie met gevolglike goedkoop aanslae van sulke markte. Daarteenoor was daar ‘n onverbiddelike geloof in die VSA dollar en die toekomstige en standhoudende groei van ontwikkelde markte met gevolglike peperduur markaanslae. Uiteindelik was die ontwikkelde markte ‘n slagoffer van hul eie voorspoed deur hul voortgesette groei met oordadige skuld te finansier. Vandag is die skoen aan die ander voet en opkomende markte geniet buitengewone hoё markwaardasies – so ook in Suid-Afrika – natuurlik in afwagting op voortgesette hoё ekonomiese groei en voorspoed.

Natuurlik is dit nie seker wat hierdie baie optimistiese beskouing van opkomende markte in die toekoms kan kniehalter nie – dalk die ontrafeling van ‘n oorverhitte eiendoms- en aandelemark in China soos wat met Japan gebeur het twee dekades vantevore – maar die feit is dat duur markaanslae met die aanvang van enige beleggingsperiode feitlik altyd beleggers iewers langs die pad gaan teleurstel. Teen daardie tyd besef beleggers dit was “hierdie keer” eintlik nooit anders nie!


Les bes, die boodskap aan die belegger is nie om vir die volgende dekade summier die markte te vermy nie, want dit bly waarskynlik die beste geleentheid waar reёle opbrengste behaal kan word, maar om die visier op sodanige reёle opbrengste aansienlik laer te stel, waarskynlik iewers tussen 3-5% instede van 10% en meer soos die afgelope dekade ondervind is.